

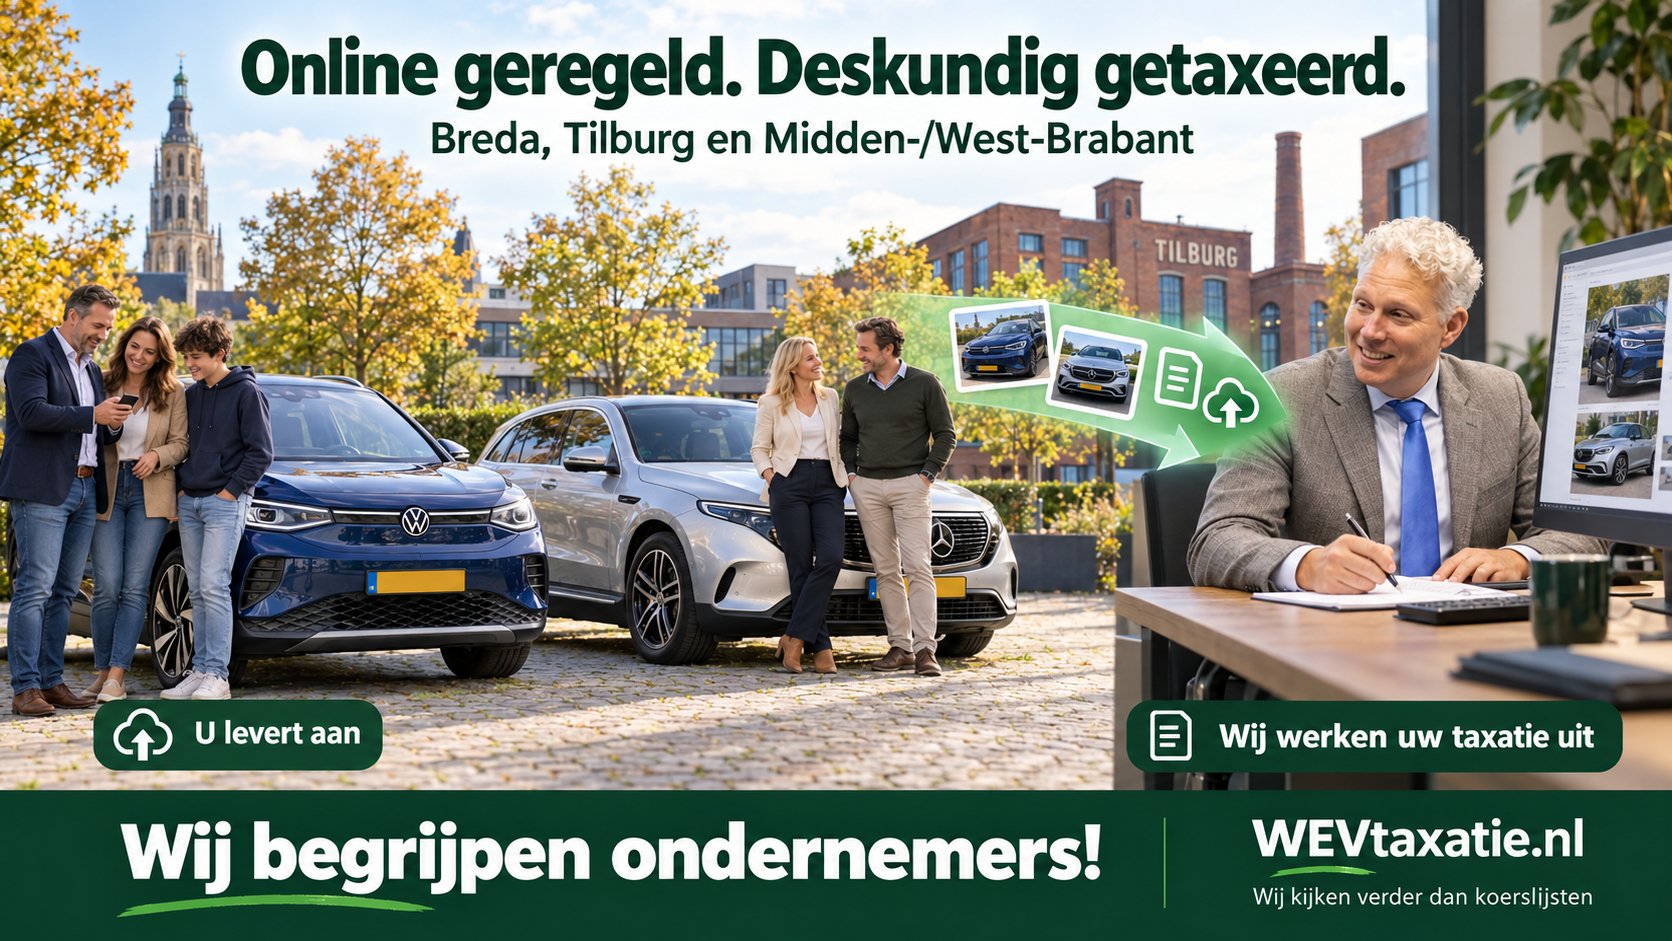
Uw Volkswagen ID.4 of Mercedes-Benz EQC uit 2021 bevalt nog prima. Maar past zakelijk rijden nog bij uw situatie? Na de oorspronkelijke bijtellingsperiode van 60 maanden veranderen de fiscale uitgangspunten. Misschien rijdt u inmiddels minder voor uw bedrijf en gebruikt uw gezin de auto juist vaker. Voor ondernemers in Breda, Oosterhout, Etten-Leur, Tilburg, Goirle en Waalwijk is dit een logisch moment om opnieuw te rekenen. Met uw accountant voor de fiscale afweging en WEVtaxatie voor een onderbouwde overdrachtswaarde.
- Uw EV hoeft na vijf jaar niet verplicht van de zaak af.
- Een andere verhouding tussen zakelijke en privékilometers kan aanleiding zijn om de keuze opnieuw te bekijken.
- De actuele marktwaarde is iets anders dan de oorspronkelijke cataloguswaarde of boekwaarde.
- Bij een geschikt voertuig regelt u de WEVtaxatie volledig online.
Wij begrijpen ondernemers!
Wat verandert er voor een elektrische auto uit 2021?
De oorspronkelijke bijtellingskorting geldt 60 maanden, gerekend vanaf de eerste dag van de maand na de eerste toelating. Daarna wordt de bijtelling opnieuw vastgesteld volgens de regels die op dat moment gelden.
Voor een volledig elektrische personenauto geldt in 2026 na afloop van die periode 18% bijtelling over de eerste € 30.000 van de cataloguswaarde en 22% over het meerdere. De exacte eerste toelatingsdatum bepaalt wanneer uw korting eindigt. Loopt de periode tot en met december 2026? Dan zijn voor de maanden daarna de regels van 2027 relevant.
Uw auto is ondertussen ouder geworden en heeft meer kilometers gereden. Maar de bijtelling volgt bij deze auto’s niet simpelweg de gedaalde marktwaarde.
Een prima auto kan daardoor fiscaal minder aantrekkelijk worden om zakelijk te blijven rijden. Dat is aanleiding om te rekenen, geen reden om hem automatisch te vervangen.
Een handelsagent met een ID.4: wat als uw werk verandert?
De onderstaande ondernemers zijn fictief. Hun situaties illustreren herkenbare afwegingen.
Mark woont in Oosterhout en vertegenwoordigt leveranciers van interieurproducten. Vanuit zijn bv bezoekt hij woonwinkels en projectinrichters in Breda, Etten-Leur en Waalwijk. Zijn Volkswagen ID.4 uit 2021 heeft voldoende ruimte voor stalen, presentatiemateriaal en bagage.
Bij aanschaf was hij bijna dagelijks onderweg. Inmiddels verlopen herhaalorders digitaal en bespreekt hij veel zaken via beeldbellen. Hij plant zijn klantbezoeken slimmer en rijdt minder zakelijke kilometers.
Thuis wordt de Volkswagen juist vaker gebruikt. Zijn partner rijdt ermee naar familie, de kinderen moeten naar sport en in het weekend gaat de auto mee op pad.
De ID.4 past nog steeds. Alleen de verhouding tussen werk en privé is veranderd.
Mark laat zijn accountant daarom vergelijken wat zakelijk aanhouden kost en wat overname naar privé betekent. Daarbij horen ook verzekering, onderhoud, laden, afschrijving en de verwerking van toekomstige zakelijke ritten.
Komt een overdracht in beeld? Dan moet de waarde van zijn specifieke ID.4 worden onderbouwd. Welke accuvariant heeft hij? Welke uitvoering? Hoe is de onderhoudshistorie? Wat laat passend marktaanbod zien?
Een algemene prijs voor “een ID.4 uit 2021” geeft daarop onvoldoende antwoord.
Een Mercedes-Benz EQC in Goirle: premium blijven rijden, opnieuw rekenen?
Sanne woont in Goirle en heeft met haar compagnon een bedrijf in bedrijfskleding en promotionele artikelen in Tilburg. Ze bezoekt opdrachtgevers in Waalwijk, Oosterhout en Breda.
Haar Mercedes-Benz EQC 400 4MATIC uit 2021 kocht ze via haar bv. Een comfortabele, representatieve auto die ook voor gezinsritten goed bevalt.
Vijf jaar later is er geen praktische noodzaak om hem in te ruilen. Sanne kent de auto, weet wat eraan is onderhouden en kan thuis laden.
Toch verandert de financiële afweging. De oorspronkelijke bijtellingskorting loopt af, terwijl de waarde van de gebruikte Mercedes niet meer gelijk is aan zijn nieuwprijs.
Haar vraag is eenvoudig: kan ik deze auto beter privé overnemen en ermee blijven rijden?
De accountant beoordeelt het totaalplaatje. WEVtaxatie onderbouwt de waarde op de beoogde overdrachtsdatum.
Bij een premium EV verdienen uitvoering, opties, onderhoud en staat aandacht. Ook bekende bijzonderheden aan de accu of het laden horen bij de beoordeling. Een oorspronkelijk dure optie behoudt niet vanzelf dezelfde waarde op de occasionmarkt.
Wij kijken verder dan koerslijsten. We beoordelen wat de kenmerken van uw voertuig betekenen binnen de actuele markt.
Waarom is een onderbouwde overdrachtswaarde belangrijk?
Bij een overdracht van uw bv naar privé handelt u met uw eigen onderneming. Dan wilt u de gekozen waarde kunnen uitleggen.
De boekwaarde is een administratief bedrag. Een advertentieprijs is een vraagprijs. Geen van beide is automatisch de passende waarde voor uw overdracht.
Een WEVtaxatie brengt de relevante voertuiggegevens, staat en marktvergelijking samen in een onderbouwd rapport. Dat geeft uw accountant een bruikbaar uitgangspunt voor de verwerking.
Bij een eenmanszaak gelden andere regels dan bij een bv. Laat daarom vooraf beoordelen of overbrengen naar privé in uw situatie mogelijk is.
Hoe regelt u de taxatie vanuit Breda of Tilburg?
U hoeft voor een geschikte online WEVtaxatie niet met uw auto naar een taxatielocatie.
U levert de voertuiggegevens, foto’s en relevante informatie aan wanneer het u uitkomt. Bijvoorbeeld na uw laatste klantbezoek of op een rustig moment thuis.
Online taxatie past bij een voertuig in goede staat, zoals mag worden verwacht bij leeftijd en kilometerstand. Maximaal drie afzonderlijke schades kunt u met aanvullende foto’s meesturen. Meld ook bekende technische gebreken, laadproblemen of bijzonderheden aan de accu. Zo kunnen wij beoordelen of online taxatie geschikt is of aanvullend onderzoek nodig is.
U kiest zelf de aangeboden termijn waarbinnen u het rapport wilt ontvangen.
Sinds 2021 verzorgen wij online WEVtaxaties en fiscale voertuigwaarderingen. Klaas de Jong, notarieel beëdigd taxateur, beoordeelt de aanvraag deskundig. Veel accountants bevelen ons aan.
Lees hoe een online WEVtaxatie werkt.
Klaar om uw zakelijke EV opnieuw te beoordelen?
Uw bedrijf verandert. Uw kilometers veranderen. Dan mag uw keuze voor zakelijk of privé rijden ook opnieuw worden bekeken.
Laat uw accountant de mogelijkheden doorrekenen. Is overdracht passend en uw voertuig geschikt voor online taxatie? Dan verzorgen wij de onderbouwde waarde.
Wij begrijpen ondernemers!
Veelgestelde vragen
Moet mijn elektrische auto na vijf jaar van de zaak af?
Nee. Het aflopen van de oorspronkelijke bijtellingskorting verplicht u niet tot verkoop of overdracht. Het is wel een goed moment om de kosten opnieuw te vergelijken.
Leidt minder zakelijk rijden automatisch tot voordeel bij privé overnemen?
Nee. De verhouding tussen zakelijke en privékilometers is één onderdeel van de afweging. Ook uw ondernemingsvorm, autokosten en fiscale situatie tellen mee.
Zorgt een lagere WEV voor minder bijtelling als de ID.4 of EQC zakelijk blijft?
Nee. Bij deze auto’s wordt de bijtelling in beginsel berekend over de oorspronkelijke cataloguswaarde. De WEV is relevant voor de onderbouwing van de overdrachtswaarde.
Kan mijn accountant het rapport gebruiken?
Het rapport onderbouwt de voertuigwaarde. Uw accountant beoordeelt de fiscale gevolgen en verwerkt een eventuele overdracht in de administratie.