
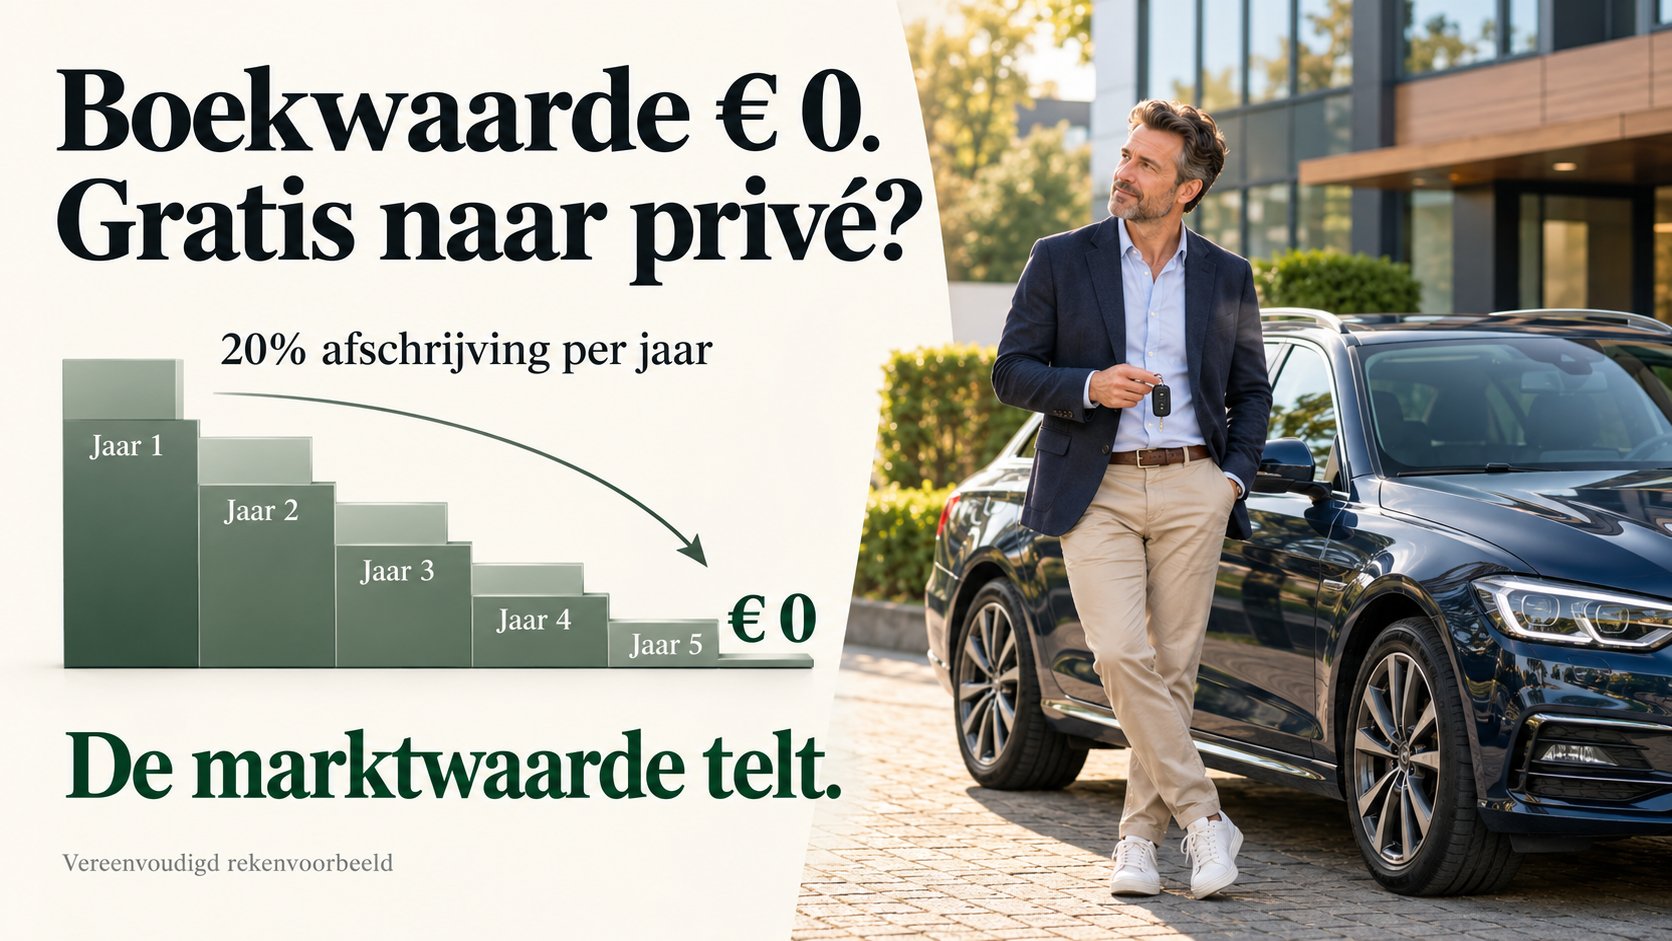
Alleen als de boekwaarde ook overeenkomt met een zakelijk verdedigbare waarde op het moment van overdracht. Een bedrag op de balans is op zichzelf geen onderbouwing van de marktwaarde. Is uw auto inmiddels afgeschreven tot € 5.000, dan betekent dat niet automatisch dat u hem voor € 5.000 naar privé kunt overbrengen. Laat eerst uw accountant beoordelen of en hoe de overdracht mogelijk is. WEV Taxatie onderbouwt vervolgens de waarde van uw specifieke auto, zodat u uw keuze op betrouwbare informatie kunt baseren.
Daarbij zijn vier punten belangrijk:
- Boekwaarde en marktwaarde kunnen verschillen.
- De staat van uw auto én de markt op de overdrachtsdatum bepalen de waardering.
- Uw accountant beoordeelt de fiscale gevolgen en de verwerking.
- Een onderbouwde taxatie helpt u vragen achteraf te beantwoorden.
Waarom zou ik mijn vertrouwde zakelijke auto willen houden?
Uw auto bevalt eigenlijk uitstekend. U kent de onderhoudshistorie, hij biedt voldoende ruimte voor het gezin en voor uw dagelijkse ritten heeft u niets anders nodig.
Toch bespreekt u met uw accountant of zakelijk blijven rijden nog bij uw situatie past. Misschien rijdt u minder zakelijke kilometers. Misschien verandert uw onderneming. Of u wilt eerst privé verder rijden voordat u beslist over een volgende zakelijke auto.
Dan komt die begrijpelijke vraag:
“Hij staat nog maar voor een klein bedrag op de balans. Kan ik hem daarvoor niet gewoon overnemen?”
Dat zou overzichtelijk zijn. Maar de balans vertelt een ander verhaal dan de automarkt.
Wat is het verschil tussen boekwaarde en WEV-waarde?
De boekwaarde is het bedrag waarvoor de auto in de administratie staat, na de verwerkte afschrijvingen en eventuele andere correcties. Voor de fiscale afrekening is de fiscale boekwaarde relevant; die kan afwijken van de commerciële boekwaarde.
De waarde in het economische verkeer, afgekort WEV, gaat over de waarde bij een normale koop- en verkoopsituatie. De Belastingdienst noemt die waarde als uitgangspunt voor de meeste privéonttrekkingen.
| Begrip | Welke vraag beantwoordt het? |
|---|---|
| Boekwaarde | Voor welk bedrag staat de auto nog in de administratie? |
| WEV-waarde | Wat is deze auto op de relevante datum onder normale marktomstandigheden waard? |
| Vraagprijs | Welk bedrag vraagt een verkoper voor een aangeboden auto? |
| Inkoopbod | Wat wil een specifieke koper of handelaar voor de auto betalen? |
Een auto kan boekhoudkundig grotendeels zijn afgeschreven en nog steeds gewild zijn. Andersom kunnen schade, technische problemen of een tegenvallende markt de waarde sterker drukken dan de afschrijving in uw administratie.
Daarom stellen we de waarde vast vanuit uw voertuig en de markt, niet vanuit het bedrag waarop u graag wilt uitkomen.
Wat betekent dat in een concreet voorbeeld?
Stel dat uw accountant heeft vastgesteld dat overbrengen naar privé in uw situatie mogelijk is. De fiscale boekwaarde bedraagt € 8.000. Uit een onderbouwde taxatie volgt een WEV-waarde van € 12.500.
Dan bedraagt het verschil € 4.500. Bij een privéonttrekking kan dit verschil als boekwinst in de ondernemingswinst terechtkomen.
Dat is geen belastingaanslag van € 4.500. Uw accountant berekent welke belastinggevolgen het verschil in uw situatie heeft.
Dit is een vereenvoudigd rekenvoorbeeld, waarbij bedragen op dezelfde btw-basis worden vergeleken. Eventuele btw-gevolgen en overige fiscale correcties zijn buiten beschouwing gelaten.
Blijkt de onderbouwde marktwaarde juist lager dan de boekwaarde, dan moet ook dat worden meegenomen in de beoordeling.
Het voordeel voor u: vóór de overdracht weet u waar u financieel aan toe bent.
Maakt het uit of ik een eenmanszaak of een bv heb?
Ja. “Van de zaak naar privé” klinkt als één handeling, maar de situatie verschilt.
Bij een eenmanszaak
U verkoopt juridisch niet aan uzelf. Het gaat om het overbrengen van de auto van ondernemingsvermogen naar privévermogen.
U kunt een eerder gemaakte keuze voor ondernemingsvermogen niet zomaar op ieder gewenst moment wijzigen. De regels voor vermogensetikettering zijn van belang. Onder bijzondere omstandigheden kan herziening mogelijk zijn. Laat uw accountant daarom eerst beoordelen of de gewenste wijziging is toegestaan.
Bij een bv
De bv en u privé zijn afzonderlijke partijen. Koopt u de auto van uw bv, dan moeten de prijs en voorwaarden zakelijk te onderbouwen zijn. Uw accountant beoordeelt de verkoop, de fiscale gevolgen en de vastlegging.
Voor beide situaties geldt: een taxatierapport onderbouwt de voertuigwaarde. Het bepaalt niet zelfstandig of de gehele fiscale constructie juist is.
Ook inkomstenbelasting en btw vragen een afzonderlijke beoordeling. Een keuze of behandeling voor de ene belasting bepaalt niet automatisch de uitkomst voor de andere. Zie de uitleg van de Belastingdienst over de keuzemogelijkheden voor uw auto.
Wat mag ik van een goede accountant verwachten?
Een goede accountant kijkt verder dan het bedrag op de balans.
Binnen de afgesproken dienstverlening mag u een gesprek verwachten over de mogelijkheden, de kosten en de gevolgen. Bijvoorbeeld:
- Is overdracht naar privé in uw situatie mogelijk?
- Is doorrijden op de zaak wellicht gunstiger?
- Welke gevolgen heeft het verschil tussen boekwaarde en WEV?
- Welke btw-aspecten spelen mee?
- Hoe worden zakelijke ritten en autokosten na de overdracht verwerkt?
U hoeft daarvoor niet zelf alle fiscale regels te beheersen. Uw voordeel zit juist in de samenwerking tussen uw accountant en een deskundige voertuigwaardering.
Uw accountant beoordeelt de fiscale keuze. WEV Taxatie zorgt voor een onderbouwde waarde waarmee die keuze kan worden doorgerekend.
Mijn autobedrijf noemde een bedrag. Kan ik dat gebruiken?
Uw autobedrijf kent de auto en denkt graag met u mee. Tijdens een onderhoudsbeurt vraagt u wat de auto nog waard is. Er wordt een bedrag genoemd dat redelijk klinkt.
Dat kan een bruikbare indicatie zijn. Alleen: wat betekent dat bedrag precies?
Gaat het om een concreet inkoopbod, een verwachte verkoopopbrengst of een globale inschatting? Zijn de schades, kilometerstand en onderhoudspunten meegenomen? Op welke datum gold het bedrag?
Een genoemd bedrag zonder toelichting maakt de waarde nog niet navolgbaar.
Een schriftelijk, concreet bod kan wel onderdeel zijn van het onderzoek. Wij wegen het samen met de overige voertuig- en marktgegevens. Zo krijgt uw accountant meer houvast dan de mededeling: “De garage dacht dat dit ongeveer de waarde was.”
Hoe zorgt WEV Taxatie dat mijn auto realistisch wordt gewaardeerd?
Wij beginnen bij uw auto zoals die daadwerkelijk is.
Heeft de bestuurdersstoel duidelijke slijtage? Zijn de velgen beschadigd? Werkt de airconditioning niet goed? Is er aantoonbaar onderhoud nodig? Dan beoordelen we wat dit betekent voor de marktwaarde.
Daarna verbinden we die bevindingen met koerslijsten en vergelijkbare voertuigen. We onderzoeken vraagprijzen en betrekken beschikbare, verifieerbare verkoop- en inkoopgegevens. Ook de verkoopbaarheid in Nederland en, waar relevant, Europa telt mee.
Dat levert u drie concrete voordelen op.
Uw gebruikssporen en gebreken worden niet vergeten
Een algemene marktindicatie kan onvoldoende rekening houden met uw specifieke auto. Wij beoordelen relevante bijzonderheden en leggen hun invloed uit.
Daarbij trekken we herstelkosten niet automatisch volledig af. Een kras op een oudere gezinsauto heeft een andere betekenis dan dezelfde beschadiging op een jonge luxeauto. Ook voorkomen we dat slijtage dubbel wordt verwerkt.
De markt wordt op de juiste datum beoordeeld
Veel aanbod van vergelijkbare auto’s kan de waarde drukken. Schaarste of een gewilde uitvoering kan de waarde ondersteunen.
Een advertentie van maanden geleden is daarom niet vanzelf geschikt voor een overdracht vandaag. De waardering moet aansluiten bij de afgesproken peildatum.
Uw accountant kan de redenering volgen
Het rapport brengt voertuiggegevens, staat, marktinformatie en waardecorrecties samen. Daardoor kan uw accountant beoordelen hoe de conclusie is opgebouwd en die waar nodig toelichten.
Dat voorkomt geen enkele mogelijke vraag, maar zorgt wel voor een inhoudelijk antwoord wanneer iemand vraagt: “Waarom heeft u deze waarde gebruikt?”
Wanneer kan ik dit het beste regelen?
Bespreek uw voornemen met uw accountant voordat u de overdracht vastlegt. Spreek vervolgens de peildatum af en laat de waardebepaling zo dicht mogelijk rond dat moment uitvoeren.
Dat helpt om de kilometerstand, staat en marktgegevens goed vast te leggen. Achteraf reconstrueren kan mogelijk zijn, maar vraagt vaak meer onderzoek.
Afhankelijk van uw voertuig en situatie kunt u kiezen voor een online waardebepaling of een taxatie op locatie. Bekijk onze tarieven en doorlooptijden: 10 werkdagen, 5 werkdagen of 1 werkdag. Bij een taxatie op locatie staat de rapportagedoorlooptijd los van de beschikbaarheid van de afspraak.
Meer achtergrond vindt u in ons artikel over de WEV-waarde bij een auto van de zaak naar privé.
Wat levert een onderbouwde waarde mij uiteindelijk op?
U kunt uw vertrouwde auto mogelijk blijven rijden, terwijl u vooraf inzicht krijgt in de gevolgen van de overdracht.
U hoeft zelf geen advertenties, koerslijsten en herstelgegevens tot een waardeoordeel te verwerken. Uw accountant krijgt een dossier om mee verder te werken. En relevante gebreken worden beoordeeld in samenhang met de markt.
De juiste overnamewaarde is een bedrag dat u kunt uitleggen. Daar helpen wij u bij.
Neem contact op met WEV Taxatie via WhatsApp. Vermeld uw kenteken, kilometerstand en voorgenomen overdrachtsdatum. Dan bespreken we welke waardebepaling bij uw situatie past.
Veelgestelde vragen
Mag ik een volledig afgeschreven auto gratis naar privé overbrengen?
Een boekwaarde van nul betekent niet dat de auto geen marktwaarde heeft. Laat beoordelen of de overdracht mogelijk is en welke WEV-waarde daarbij hoort.
Mag ik wel de boekwaarde gebruiken als die gelijk is aan de marktwaarde?
Ja, wanneer die waarde zakelijk verdedigbaar is en de overdracht zelf correct wordt uitgevoerd. De onderbouwing maakt duidelijk waarom het bedrag passend is.
Zorgt een WEV-taxatie altijd voor een lagere waarde?
Nee. Een taxatie stelt een onderbouwde waarde vast. Die kan lager, gelijk of hoger uitvallen dan uw verwachting, een koerslijstbedrag of de boekwaarde.
Is de handelsinkoopwaarde altijd de juiste overnamewaarde?
Nee. Een handelsinkoopwaarde of inkoopbod is een marktgegeven, geen automatisch geldende overnamewaarde. Het juiste uitgangspunt moet worden beoordeeld in samenhang met de auto, de markt en de overdracht.
Kan mijn accountant de waarde niet zelf bepalen?
Uw accountant kan de beschikbare onderbouwing beoordelen en aangeven welk onderzoek nodig is. WEV Taxatie voegt specifieke voertuig- en marktkennis toe. Zo kan uw accountant zich richten op het fiscale advies en de verwerking.